
de
de
de
de
Por Cont. Susana Gómez Vera. Directora de Posgrado FCE-Universidad de Mendoza.
.jpg&width=121&height=90&calidad=40)

(1).jpeg&width=121&height=90&calidad=40)


Las billeteras virtuales se han incorporado a nuestra vida cotidiana: pagamos compras, transferimos dinero, recibimos ingresos y hasta obtenemos rendimientos sobre nuestros saldos. Pero ¿sabemos qué información sobre esos movimientos llega a los organismos fiscales?
Aunque solemos considerar que nuestras finanzas pertenecen al ámbito privado, una parte considerable de las operaciones que efectuamos deja registros accesibles para los organismos de recaudación, dentro de los regímenes de información obligatorios establecidos por la normativa vigente.
En este escenario, las billeteras virtuales -Mercado Pago, Naranja X, Ualá-, entre otras adquieren especial relevancia. Estas plataformas, denominadas Proveedores de Servicios de Pago (PSP), constituyen sujetos obligados a regímenes de información. Por ello, la Agencia de Recaudación y Control Aduanero (ARCA, anteriormente AFIP) puede verificar sus operaciones para controlar la situación fiscal de los contribuyentes y detectar posibles inconsistencias o maniobras de evasión.
La normativa principal que regula el régimen de información para las billeteras virtuales es la Resolución General N.º 4614/2019, posteriormente modificada y complementada mediante las Resoluciones Generales N.º 5029/2021, N.º 5699/2025 y N.º 5804/2025, más normas complementarias.
La RG 4614/2019 establece un régimen de información mensual sobre los movimientos y operaciones realizados a través de plataformas de gestión electrónica, billeteras virtuales y servicios de procesamiento de pagos.
La RG 5029/2021 regula las operaciones y movimientos realizados a través de plataformas electrónicas o digitales por personas humanas y jurídicas.
La RG 5699/2025 actualiza los montos mínimos y los regímenes de información obligatorios que deben reportar los bancos, administradoras de tarjetas de crédito y Proveedores de Servicios de Pago (billeteras virtuales).
La RG 5804/2025 modifica el régimen en cuanto al alcance y las condiciones de la información que deben suministrar las plataformas. Sus modificaciones se aplican a las declaraciones informativas con vencimiento desde mayo de 2026.
No todos los movimientos efectuados mediante billeteras virtuales generan automáticamente una obligación de información. La normativa establece determinados montos a partir de los cuales las plataformas deben comunicar a ARCA los datos correspondientes.
Para las operaciones realizadas desde abril de 2026, los principales parámetros son los siguientes:
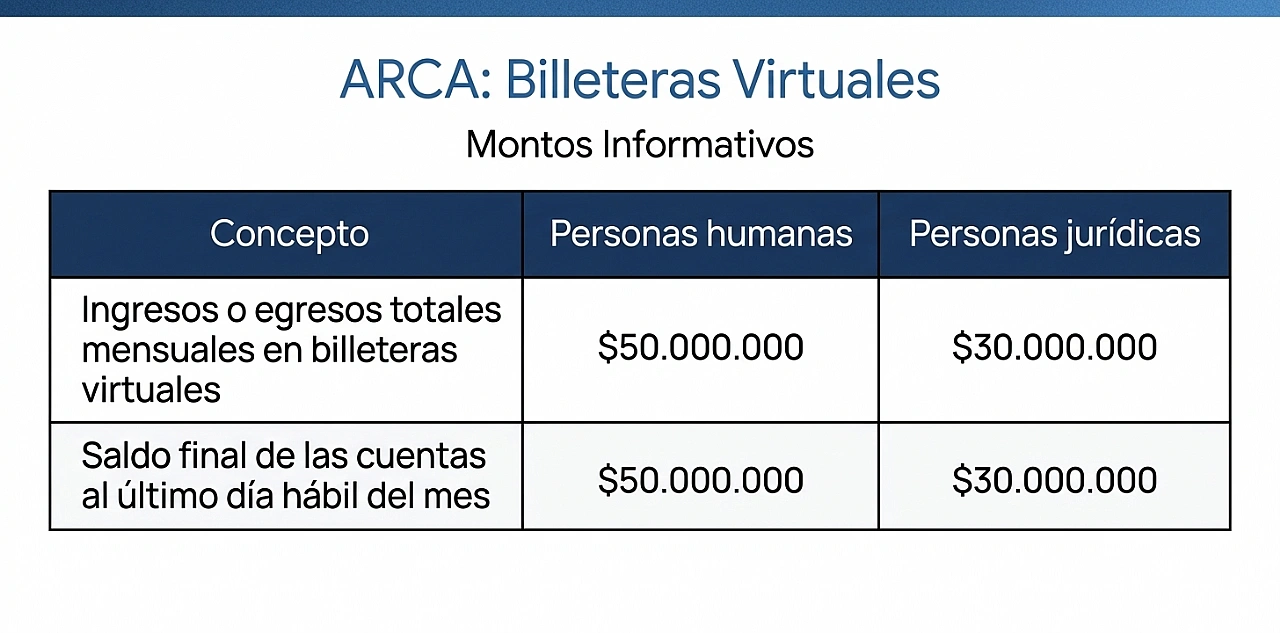
Estos valores constituyen “umbrales de información”, no límites para utilizar las billeteras virtuales. Superarlos no implica, por sí mismo, una infracción ni determina que los fondos estén sujetos a un impuesto.
Sin embargo, si ARCA detecta diferencias entre los movimientos registrados y la situación tributaria declarada por el contribuyente, puede solicitar aclaraciones o documentación que permita justificar el origen de los fondos.
Una aclaración reciente de ARCA (octubre de 2026) precisa que el monto de $2.500.000 no es un tope para transferir ni dispara por sí solo una fiscalización: es el importe a partir del cual, dentro de la información que presentan las plataformas, deben identificarse la CBU o CVU de origen o destino de cada transferencia. Sintetizando, es un parámetro exclusivo para las PSP.
Los pagos con QR no están alcanzados por este parámetro.
El dinero depositado, los rendimientos obtenidos y los ingresos provenientes de actividades económicas pueden tener distintos tratamientos impositivos:
Impuesto a las Ganancias: La mayoría de las billeteras virtuales invierten el dinero depositado en Fondos Comunes de Inversión (FCI), que generan rendimientos diarios. En el caso de las personas humanas residentes en el país, los resultados de FCI constituidos por oferta pública argentina están exentos de este impuesto. En cambio, cuando las inversiones pertenecen a una empresa, los rendimientos financieros de las billeteras están gravados; por lo tanto, deben incorporarse al resultado impositivo del ejercicio y tributan según la escala de alícuotas vigente para sociedades.
Impuesto sobre los Bienes Personales: A diferencia de los depósitos en cajas de ahorro bancarias, que cuentan con una exención específica, los saldos disponibles en cuentas de pago de PSP están gravados y deben incluirse en la declaración jurada anual. Cuando el dinero está invertido en un FCI, lo que se declara son las cuotapartes, que pueden estar exentas si el fondo reúne los requisitos legales; conviene verificarlo en cada caso.
Impuesto al cheque: Desde el año 2021, el Impuesto sobre los Créditos y Débitos alcanza también a las cuentas de pago. Sin embargo, quedan exentas las personas humanas que operan exclusivamente por medios electrónicos y los monotributistas; en cambio, las empresas sí tributan sobre sus movimientos en billeteras virtuales.
Régimen Simplificado para pequeños contribuyentes (Monotributo): En este régimen especial, el contribuyente paga una suma fija mensual denominada Impuesto integrado (Impuesto a las ganancias más Impuesto al valor agregado) de acuerdo con la categoría en la que esté inscripto. Lo cobrado mediante billeteras virtuales se computa como ingreso a efectos de la categoría, por lo que ARCA puede cruzar esos movimientos con la facturación declarada.
Impuesto a los Ingresos Brutos (Impuesto provincial): En nuestra provincia, la Administración Tributaria Mendoza (ATM) es quien verifica y fiscaliza este tributo, que alcanza el ejercicio habitual de actividades económicas a título oneroso (lucrativas o no), cualquiera sea el sujeto y el lugar en que se realicen. Por ello, están gravados los ingresos provenientes de ventas o prestaciones de servicio a los que convenga la percepción, incluidos los que se perciban mediante billeteras virtuales.
Además, la provincia adhirió al Sistema Informático de Recaudación y Control de Acreditaciones en Cuentas de Pago (SIRCUPA), que permite practicar retenciones sobre determinadas acreditaciones efectuadas en billeteras virtuales de contribuyentes alcanzados por el régimen. Estas retenciones pueden computarse como pagos a cuenta del impuesto correspondiente.
En definitiva, no es la billetera virtual la que determina el impuesto, sino la naturaleza de los fondos, las operaciones realizadas y la situación tributaria de su titular.
Las billeteras virtuales han transformado nuestra manera de administrar las finanzas: simplifican los pagos, agilizan las transferencias y ofrecen nuevas posibilidades de ahorro e inversión. Sin embargo, estas ventajas también plantean obligaciones tributarias derivadas de los consumos y erogaciones, así como de los incrementos patrimoniales.
De allí la importancia de conocer dichas obligaciones fiscales y de conservar registros claros de nuestros movimientos, dado que, si se verifican inconsistencias, ARCA nos solicitará que justifiquemos las diferencias. Si el fisco ya nos conoce tan bien, lo más sensato es conocernos nosotros igual de bien para que su mirada inquisitiva no nos tome por sorpresa

